[專欄] 時尚品賽道分化加劇 數智化供應鏈支撐品牌長效發展
文章來源:文/主編 海貓貓
歷經行業週期調整、消費反覆運算升級與供應鏈重構變革,運動、服飾、美妝、戶外等細分賽道呈現出顯著的分化態勢,作為供應鏈物流領域的資深專家和專業媒體人,海貓貓通過2025年全品類時尚品牌財報數據,全景複盤各細分賽道經營現狀,深度剖析不同品牌的發展差距與成長邏輯,聚焦行業供應鏈物流的痛點挑戰與升級機遇,為時尚產業高品質、可持續發展提供行業洞察與實踐參考。
全球品牌分化顯著
中國梯隊韌性突圍
大眾服飾賽道:
國際巨頭穩健領跑
中國品牌冷暖不均
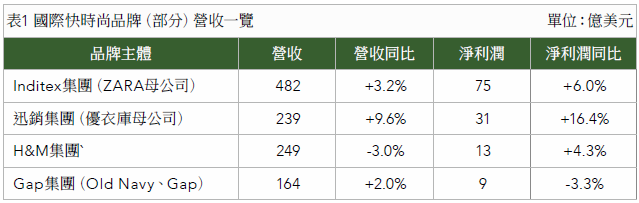
伴隨2026年6月各大品牌的2025年財報披露完畢,全球大眾服飾賽道的發展差距與競爭格局愈發清晰。國際龍頭快時尚品牌依舊保持龐大營收體量,Inditex集團、迅銷集團、H&M、Gap四大集團年度營收均突破百億元美元關口,展現出極強的全球市場統治力。其中優衣庫營收與利潤增速表現十分亮眼,並且2026上半財年延續強勁勢頭,營收繼續突破2兆日元。
相比之下,已上市的中國品牌確實有著不小差距,其中營收最高的波司登接近280億元人民幣,實現了營收、利潤的雙增長,除此之外,營收超過人民幣50億元的品牌中,朗姿、江南布衣亦實現了雙向增長,其中朗姿的淨利潤增長率達到了283.4%。另外值得關注的是雅戈爾,2024年雅戈爾徹底擺脫對地產業務的依賴,正式告別“以房養衣”時代,據2025年財報披露,地產業務板塊已經下降至人民幣10億元以下,時尚板塊完成營業收入人民幣74.33億元,由於並表BONPOINT品牌及多品牌(BONPOINT、UNDEFEATED、MAYOR、HANP、CORTHAY)快速增長,同比增長9.33%;此外如美特斯邦威品牌營收已經跌至人民幣5億元左右,疊加大部分企業營收與利潤下滑的大背景,也襯托出了中國服裝行業的舉步維艱。
不過,中國時尚產業即將迎來一條巨鯨SHEIN,SHEIN今年9月1日在港交所順利上市,是2026年港股最大的時尚品牌IPO。財報數據中顯示,SHEIN 2025年營收為418.47億美元,是全球最大的線上快時尚品牌。以2025財年收入相比,SHEIN基本追上Zara母公司Inditex,大約是優衣庫母公司迅銷集團的兩倍。
運動戶外賽道:
巨頭格局穩固
中國品牌穩中有波動
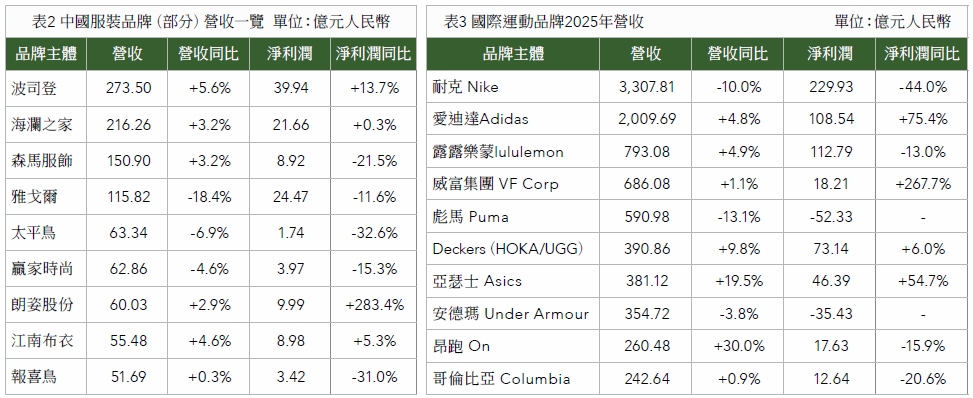
運動品牌方面,耐克和愛迪達繼續佔據前茅,但耐克由於在中國市場的失利,導致營收與淨利潤雙降,其中淨利潤下滑44%。相反,愛迪達則一掃陰霾,實現了75%的利潤增長。
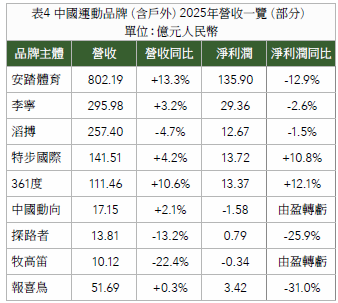
中國品牌方面,安踏作為中國品牌之光以802.19億元人民幣的營收繼續追趕,其他品牌李寧、特步、361度等業績呈現一定波動,相比於大眾服裝領域,中國運動鞋服領域整體處於穩定波動水準。當然,對於滔搏而言,耐克正式通知其在中國內地的耐克產品線上平台銷售將於2027年1月1日起全面終止。截至2026年2月28日止財年,耐克產品線上平台銷售收入約占滔博集團總收入的22%,該終止將在短期內對滔博業務造成重大負面影響。而戶外市場則陷入困境,兩大上市企業均面臨營收與利潤雙雙下滑的不利局面。
美妝護膚賽道:
國際龍頭領跑
中國品牌細分爆發突圍
美妝領域,國際品牌方面歐萊雅以533億美元營收佔據頭名,雅詩蘭黛虧損明顯,其餘品牌營收與利潤增長表現各有差異,不過雅詩蘭黛2026財年已經實現轉虧為盈利,總營收亦實現了同比增長5 .33%。中國品牌方面,珀萊雅營業收入與利潤微降,主要系珀萊雅品牌收入下降,而美容彩妝類與洗護類均取得不俗成績。其中彩棠品牌營收12.55億元人民幣,同比增長5.37%,原色波塔品牌營收2.56億元人民幣,同比增長125.38%;洗護類中的OR品牌營收7.4 4億元人民幣,同比增長102.19%。上美股份業績表現亮眼,其中韓束品牌於2025年產生的收入為人民幣73.59億元人民幣,較2024年增加31.6%,成為營收增長主力。
【如欲閱讀全文,敬請訂閱】
更多精采文章
- 觀點 從2026 年台北與東京國際物流展 看供應鏈物流的發展趨勢
- 專欄 冰淇淋供應鏈與風險管控
- 專欄 鞋服電商倉 智慧揀選系統升級實踐
- 專欄 台日冷鏈物流最後一哩【Part 2】
- 專欄 日本島村連續兩年創下最高利潤 持續逆勢取勝的深層邏輯
- 封面故事 日本時尚物流 數位轉型啟示錄
- 封面故事 世界盃FIFA 各品牌瘋狂爆單 賽事幕後的“隱形冠軍”
- 封面故事 美妝巨頭的軍備競賽
- 封面故事 美妝品牌的跨境供應鏈博弈
- 焦點報導 面向日本物流革新的集中改革期 構築真正尊重勞動者的社會
- 國際物流 馬來西亞市場與機遇
- NEWS 卡達GWC集團 透過阿曼冷凍散裝貨船 強化冷鏈供應
- NEWS 韓國CJ物流 推出人工智慧控制的 冷鏈物流中心
- 封面故事 中國美妝供應鏈駛入危機深水區
- 專欄 如何建立零售業共同配送的最佳模式 從前端競爭、後端協同到供應鏈韌性的治理架構
- 專欄 俄羅斯商務考察團報告 一個陌生的大市場
- NEWS 統一集團砸新台幣500億元 搭建全新智慧物流網絡
- 市場點擊 打造智能立體庫 讓倉儲與產線高效協同
- 專欄 SPA 模式於新時代的探索 打造極致運營效率 支撐鞋服品牌穿越週期-專訪 中國科學院大學經濟與管理學院教授 韓永生
- 封面故事 日本零售業升 與供應鏈重構
- 國際物流 Lawson 的未來便利商店 將真實互動的溫暖與科技的力量結合 創造全新的顧客體驗和門市營運模式